2026 yılının sonuna yaklaşırken işletmeler için stok sayımı, yalnızca depodaki ürünleri saymaktan ibaret değil. Raflarda bulunan ürünlerle sistemde kayıtlı miktarların uyuşması, doğru maliyet hesaplamaları ve güvenilir muhasebe kayıtları açısından büyük önem taşıyor. Özellikle KOBİ'lerde yıl boyunca fark edilmeyen stok hataları, dönem sonu hesaplarında beklenmedik farklılıklara neden olabiliyor.
Peki, 2026 yıl sonu stok sayımı nasıl yapılmalı ve işletmeler hangi noktalara dikkat etmeli?
Yıl Sonu Stok Sayımı Neden Önemlidir?
Stok sayımı, işletmenin fiilen elinde bulunan ürün miktarını belirlemek ve bu miktarı muhasebe kayıtlarıyla karşılaştırmak amacıyla yapılır.
Eksik kaydedilen satışlar, yanlış depo transferleri veya işlenmeyen iadeler, stok miktarlarının gerçeği yansıtmamasına neden olabilir.
Düzenli sayım sayesinde bu farklılıklar belirlenebilir, işletmenin maliyet ve kârlılık hesapları daha sağlıklı yapılabilir.
1. Stok Sayımından Önce Kayıtlar Güncellenmeli
Sayım işlemine başlamadan önce alış, satış, iade ve depo transferi kayıtları kontrol edilmelidir.
Sisteme işlenmemiş ürün girişleri veya çıkışları varsa bunlar ilgili belgelerle karşılaştırılmalıdır.
Ayrıca sayım sırasında gerçekleşen stok hareketlerinin ayrı kaydedilmesi, aynı ürünün iki kez sayılması veya hiç sayılmaması riskini azaltır.
2. Fiziksel Stok ile Sistem Kayıtları Karşılaştırılmalı
Depolarda, mağazalarda ve diğer satış noktalarında bulunan ürünler fiilen sayılmalıdır.
Sayım sonuçları stok yönetim sistemindeki miktarlarla karşılaştırılarak eksik veya fazla görünen ürünler belirlenmelidir.
Özellikle birden fazla deposu bulunan işletmelerde her depo için ayrı sayım yapılması, farklılıkların kaynağını bulmayı kolaylaştırır.
3. Hasarlı ve Kullanılamayan Ürünler Ayrı Değerlendirilmeli
Depoda bulunan her ürün aynı durumda olmayabilir. Hasarlı, bozulmuş, kullanım süresi geçmiş veya satılamayacak durumdaki ürünlerin ayrıca belirlenmesi gerekir.
Bu ürünlerin kayıtları, kullanılabilir stoklardan ayrı değerlendirilmelidir.
Vergi mevzuatı açısından değer kaybı yaşayan malların muhasebeleştirilmesi ise ürünün durumuna ve ilgili yasal şartlara göre yapılmalıdır. Her hasarlı ürün doğrudan gider yazılamaz.
4. Sayım Farkları Belgelendirilmeli
Fiziksel sayım ile sistem kayıtları arasında fark çıkması durumunda, bu farkın nedeni araştırılmalıdır.
Yanlış ürün kodu, eksik satış kaydı, işlenmemiş iade veya hatalı depo transferi gibi işlemler kontrol edilmelidir.
Sayım sonuçları tutanaklarla kayıt altına alınmalı ve muhasebe düzeltmeleri mali müşavirle birlikte değerlendirilmelidir. Stok açığı veya fazlası, nedeni belirlenmeden doğrudan gider ya da gelir olarak kaydedilmemelidir.
5. Stok Değerleme İşlemleri Kontrol Edilmeli
Yıl sonu stok sayımında ürünlerin miktarı kadar muhasebe değeri de önemlidir.
213 sayılı Vergi Usul Kanunu'nun 274. maddesi uyarınca emtia, kural olarak maliyet bedeliyle değerlenir. Değer kaybına uğrayan mallar için ise ilgili mevzuatta belirtilen özel şartlar dikkate alınmalıdır.
Bu nedenle işletmelerin stok değerleme yöntemlerini ve maliyet kayıtlarını mali müşavirleriyle birlikte kontrol etmesi gerekir.
6. Envanter Kayıtları Mevzuata Uygun Tutulmalı
Vergi Usul Kanunu'nun 186. maddesi, envanter çıkarmayı mevcutların, alacakların ve borçların sayılması, ölçülmesi, tartılması ve değerlenmesi yoluyla belirlenmesi olarak tanımlar.
Envanter listelerinin hazırlanması ve saklanmasına ilişkin hükümler ise aynı Kanun'un 188. maddesinde düzenlenmiştir.
Ayrıca GİB'in Defter-Beyan Sistemi açıklamalarına göre, emtia alım satımı yapan ve ilgili kapsama giren mükellefler için Envanter Takip Listesi kullanılması zorunludur.
KOBİ'ler Stok Sayımını Nasıl Kolaylaştırabilir?
Küçük ve orta ölçekli işletmelerde stokların manuel yöntemlerle takip edilmesi, ürün miktarlarının güncelliğini korumayı zorlaştırabilir.
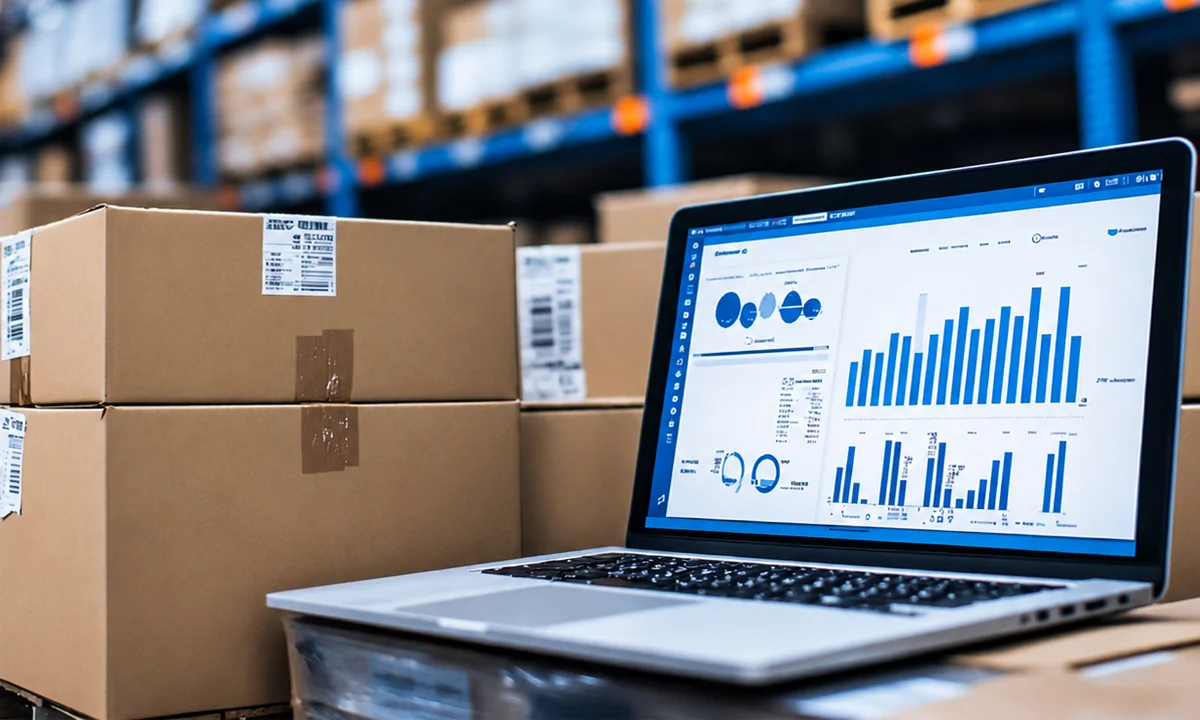
Dijital stok ve ön muhasebe programları sayesinde ürün giriş çıkışları, depo transferleri, satışlar ve iadeler tek merkezden takip edilebilir.
Özellikle birden fazla satış kanalı veya deposu bulunan işletmelerde düzenli stok takibi, yıl sonu sayım farklarının azaltılmasına yardımcı olur.
2026 Yıl Sonu Stok Sayımı Kontrol Listesi
Yıl sonu işlemlerini tamamlamadan önce aşağıdaki kontrollerin yapılması faydalıdır:
- Alış, satış ve iade kayıtlarının güncellenmesi
- Depolardaki ürünlerin fiziksel olarak sayılması
- Sistem stoklarıyla sayım sonuçlarının karşılaştırılması
- Hasarlı, eksik ve fazla ürünlerin belirlenmesi
- Stok değerleme ve maliyet kayıtlarının incelenmesi
- Sayım tutanaklarının hazırlanması ve muhasebe kayıtlarının kontrol edilmesi
2026 yıl sonu stok sayımı, işletmelerin gerçek ürün miktarlarını belirlemesi ve muhasebe kayıtlarının doğruluğunu kontrol etmesi için önemli bir fırsattır.
Özellikle KOBİ'lerde düzenli stok takibi, sayım farklılıklarının erken belirlenmesini, maliyet hesaplarının daha sağlıklı yapılmasını ve 2027 yılına daha güvenilir kayıtlarla başlanmasını sağlar.