2027 yılı yaklaşırken işletmelerin gündeminde yalnızca yeni vergi dönemine hazırlık yok. e-Fatura, e-Arşiv, e-Defter ve diğer elektronik belge uygulamalarında yaşanabilecek değişiklikler de yakından takip ediliyor. Özellikle KOBİ'ler için dijital süreçlere zamanında uyum sağlamak, hem iş yükünü azaltmak hem de yasal yükümlülükleri doğru yönetmek açısından önem taşıyor.
Peki, 2027'de e-Dönüşüm alanında neler değişebilir? İşletmelerin hangi gelişmelere hazırlıklı olması gerekiyor?
2027'de e-Fatura ve e-Arşiv Uygulamalarında Neler Değişebilir?
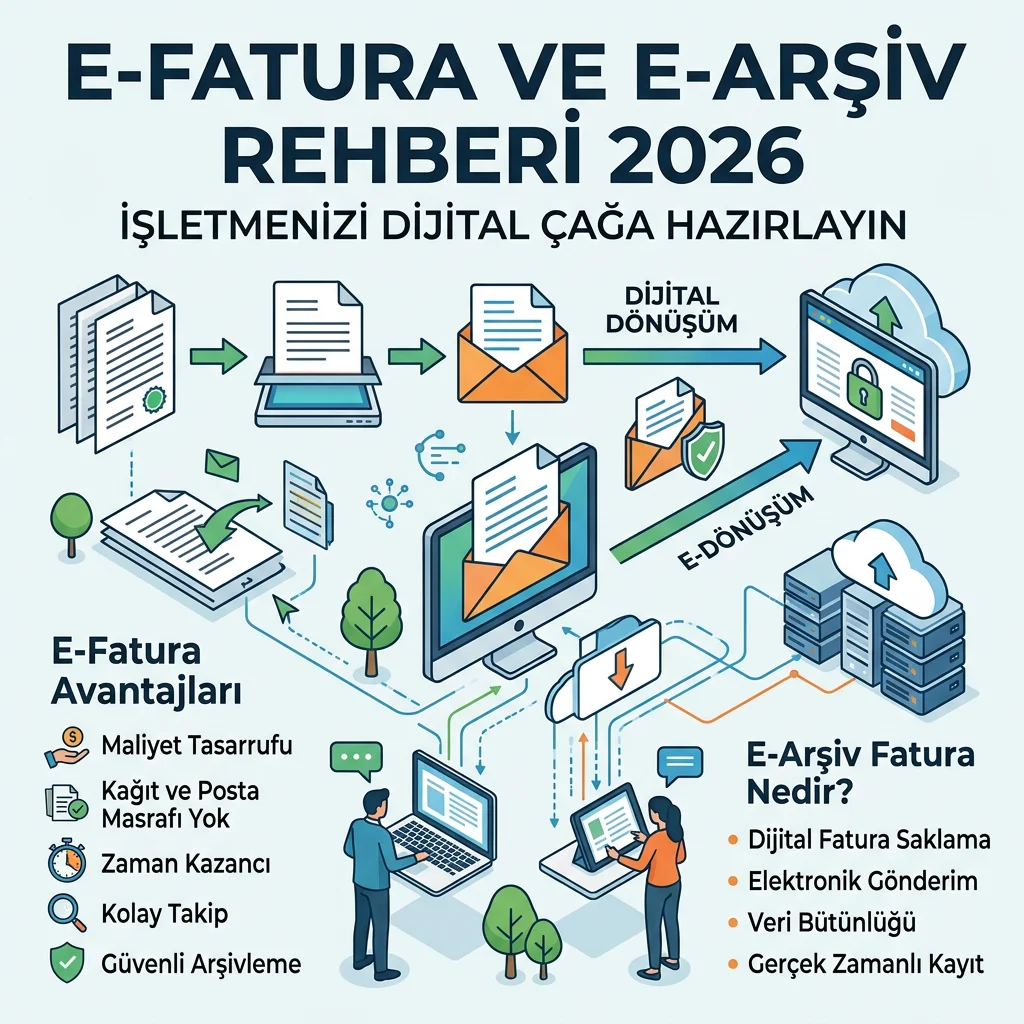
e-Fatura ve e-Arşiv Fatura uygulamaları, Türkiye'deki dijital vergi sisteminin temel parçaları arasında yer alıyor.
2027'ye hazırlanırken işletmelerin özellikle elektronik belge düzenleme zorunluluklarını, mevcut kullanıcı durumlarını ve belge gönderim süreçlerini gözden geçirmesi gerekiyor.
Yeni dönemde uygulama kapsamının genişletilmesi veya teknik standartların güncellenmesi mümkün olsa da henüz yayımlanmamış düzenlemeler kesinleşmiş yükümlülük olarak değerlendirilmemelidir.
2027'de e-Arşiv Fatura Zorunluluğu Genişliyor
2027 için kesinleşmiş en önemli değişikliklerden biri, belirli mükellef gruplarının e-Arşiv Fatura düzenleme zorunluluğuyla ilgili.
31 Aralık 2025 tarihinde yayımlanan 589 Sıra No.lu Vergi Usul Kanunu Genel Tebliği'ne göre, ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutan mükellefler için yeni uygulama 1 Ocak 2027'de başlayacak.
Bu kapsamda, söz konusu mükelleflerin fatura düzenlemeleri gereken işlemlerde tutara bakılmaksızın e-Arşiv Fatura kullanmaları gerekecek. 2026 yılında ise vergiler dahil 3.000 TL'yi aşan faturalar için elektronik düzenleme zorunluluğu devam ediyor.
Bu değişiklik, özellikle küçük esnaf ve KOBİ'lerin elektronik fatura süreçlerine hazırlanmasını önemli hâle getiriyor.
e-Defter Süreçlerinde İşletmeleri Neler Bekliyor?
e-Defter uygulamasında kayıtların elektronik ortamda oluşturulması, saklanması ve berat işlemlerinin zamanında tamamlanması önemini koruyor.
2027'ye geçiş öncesinde işletmelerin mevcut e-Defter yükümlülüklerini ve berat yükleme tercihlerini kontrol etmesi gerekiyor.
GİB'in vergi takviminde e-Defter süreleri, mükellef türüne ve aylık ya da geçici vergi dönemleri bazındaki yükleme tercihine göre değişiyor. Bu nedenle tüm işletmeler için aynı son tarih geçerli değil.
POS Cihazları ile e-Belge Düzenleme Daha Kolay Hâle Geliyor
2026 yılında yayımlanan 593 Sıra No.lu Vergi Usul Kanunu Genel Tebliği, yeni nesil ödeme kaydedici cihazlardan elektronik belge düzenlenmesine ilişkin önemli düzenlemeler getirdi.
Bu düzenlemeyle uygun cihazlar üzerinden perakende satış fişinin yanı sıra e-Fatura ve e-Arşiv Fatura düzenlenebilmesinin önü açıldı.
Özellikle market, restoran ve mağazalar için satış ve belge düzenleme işlemlerinin daha bütünleşik yürütülmesi, önümüzdeki dönemde önemli bir kolaylık sağlayabilir.
e-İrsaliye ve Diğer Elektronik Belgelerde Neler Bekleniyor?
e-İrsaliye, e-Müstahsil Makbuzu ve e-Serbest Meslek Makbuzu gibi uygulamalar da işletmelerin dijital belge süreçlerinde önemli yer tutuyor.
2027'de bu belgeler için yeni zorunluluklar veya kapsam değişiklikleri gündeme gelebilir. Ancak Eylül 2026 itibarıyla kesinleşmemiş yeni eşik ve tarihler üzerinden hareket edilmemelidir.
İşletmeler, mevcut yükümlülüklerini faaliyet alanlarına ve ilgili mevzuata göre değerlendirmelidir.
KOBİ'ler 2027 e-Dönüşüm Sürecine Nasıl Hazırlanmalı?
Küçük ve orta ölçekli işletmelerin yeni döneme hazırlanırken öncelikle mevcut belge düzenleme yöntemlerini gözden geçirmesi gerekiyor.
Özellikle şu kontroller faydalı olacaktır:
- e-Fatura ve e-Arşiv yükümlülüklerini kontrol etmek
- Kullanılan muhasebe yazılımının güncelliğini değerlendirmek
- e-Defter ve elektronik belge saklama süreçlerini incelemek
- POS cihazlarıyla kullanılan yazılımların uyumluluğunu kontrol etmek
- Yeni düzenlemeleri mali müşavirle birlikte takip etmek
Dijital muhasebe ve e-Belge sistemlerinin birlikte kullanılması, işletmelerin manuel işlemlerini azaltırken yeni düzenlemelere uyumunu kolaylaştırabilir.
2027'ye yaklaşırken e-Dönüşüm alanındaki en somut değişiklik, belirli mükellefler için e-Arşiv Fatura düzenleme zorunluluğunun genişlemesi olarak öne çıkıyor.
e-Defter, e-Fatura ve diğer elektronik belge uygulamalarında ise işletmelerin güncel düzenlemeleri takip etmesi önem taşıyor. Özellikle KOBİ'lerin dijital altyapılarını önceden hazırlaması, yeni döneme daha az işlem yüküyle geçmelerine yardımcı olabilir.