2026 yılının sonuna yaklaşırken mali müşavirler için yoğun bir kontrol dönemi başlıyor. Mükelleflerin vergi beyannameleri, e-Defter kayıtları, cari hesapları ve mali tablolarının gözden geçirilmesi, yeni yıla doğru bilgilerle başlanması açısından büyük önem taşıyor.
Özellikle KOBİ'lerle çalışan mali müşavirlerin, yıl boyunca oluşan kayıt farklılıklarını son döneme bırakmadan belirlemesi gerekiyor. Peki, 2027'ye geçmeden önce hangi işlemler kontrol edilmeli?
1. Vergi Beyannameleri ve Tahakkuklar Kontrol Edilmeli
Mali müşavirlerin öncelikle mükelleflerine ait vergi beyannamelerini ve tahakkuk kayıtlarını incelemesi gerekir.
KDV, muhtasar ve prim hizmet beyannamesi, geçici vergi ve diğer ilgili beyannamelerin durumları karşılaştırılmalıdır. Eksik bildirimler, düzeltme gerektiren işlemler ve ödenmemiş vergi borçları belirlenmelidir.
GİB'in 2026 vergi takvimindeki süreler esas alınmalı, mükelleflerin tabi olduğu yükümlülükler ayrı ayrı değerlendirilmelidir.
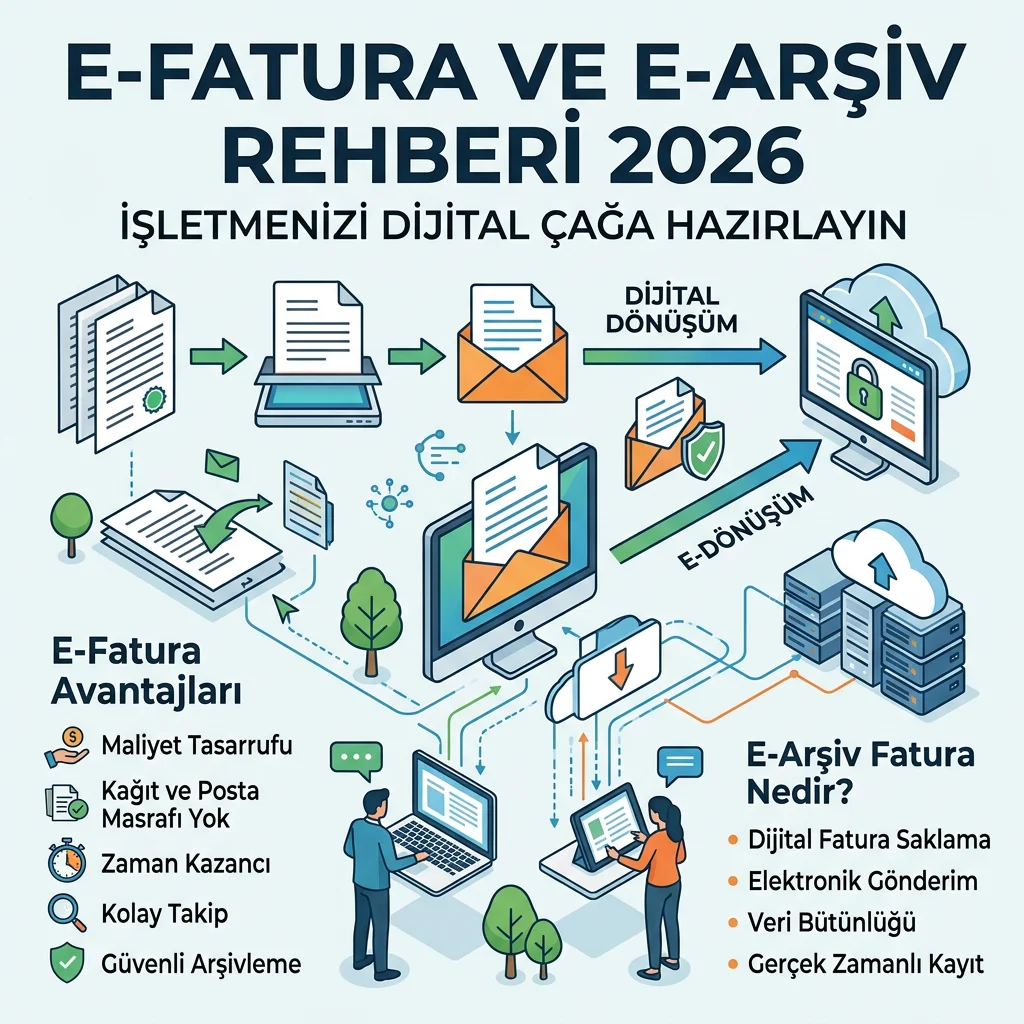
2. e-Fatura ve e-Arşiv Kayıtları Karşılaştırılmalı
Elektronik ortamda düzenlenen faturalar ile muhasebe kayıtları arasında farklılık bulunması, yıl sonu işlemlerini zorlaştırabilir.
Mali müşavirlerin mükelleflerine ait alış ve satış faturalarını kontrol etmesi, iptal edilen belgeleri incelemesi ve muhasebeleştirilmemiş işlemleri belirlemesi önemlidir.
Özellikle yoğun satış yapan KOBİ'lerde fatura kayıtlarının düzenli karşılaştırılması, hataların erken tespit edilmesini sağlar.
3. e-Defter ve Berat İşlemleri Gözden Geçirilmeli
e-Defter uygulamasına dahil olan mükelleflerin defter oluşturma, imzalama veya onaylama ve berat yükleme süreçleri kontrol edilmelidir.
Eksik dönemler, hatalı kayıtlar ve tamamlanmamış işlemler belirlenerek gerekli düzeltmeler mevzuata uygun biçimde yapılmalıdır.
2026 yılı için e-Defter süreleri, mükellef türüne ve aylık ya da geçici vergi dönemleri bazındaki yükleme tercihine göre değişmektedir. Bu nedenle GİB'in güncel takvimi dikkate alınmalıdır.
4. Cari Hesap ve Banka Mutabakatları Tamamlanmalı
Yıl sonu mali tablolarının doğru hazırlanabilmesi için müşteri ve tedarikçi hesaplarının gerçek bakiyelerle uyumlu olması gerekir.
Mali müşavirler, mükelleflerin cari hesaplarını inceleyerek açık faturaları, tahsilat farklılıklarını ve yanlış hesaplara kaydedilen ödemeleri belirlemelidir.
Banka hesap hareketleri, POS tahsilatları ve kasa kayıtları da muhasebe verileriyle karşılaştırılmalıdır.
5. Personel ve SGK Bildirimleri İncelenmeli
Personel çalıştıran işletmelerde ücret bordroları, sigorta primleri, işe giriş ve işten çıkış bildirimleri dikkatle kontrol edilmelidir.
Özellikle çalışanların prime esas kazançları, prim gün sayıları ve meslek kodları ile ilgili kayıtların doğruluğu önemlidir.
SGK'nın Muhtasar ve Prim Hizmet Beyannamesi uygulamasına ilişkin açıklamalarında, çalışanların fiilen yaptıkları işe uygun meslek kodlarının bildirilmesi gerektiği belirtilmektedir.
6. Stok, Demirbaş ve Amortisman Kayıtları Değerlendirilmeli
İşletmelerin yıl sonu stok sayımları ile muhasebe kayıtları karşılaştırılmalıdır.
Depolar arası transferler, iadeler, fireler ve stok değerlerini etkileyen işlemler gözden geçirilmelidir. Ayrıca yıl içerisinde alınan veya elden çıkarılan sabit kıymetlerin kayıtları ve amortisman hesaplamaları incelenmelidir.
Bu kontroller, işletmelerin mali durumunu daha doğru değerlendirmesine yardımcı olur.
7. Elektronik Tebligatlar ve Resmî Bildirimler Takip Edilmeli
Mali müşavirlerin yıl sonuna yaklaşırken dikkat etmesi gereken konulardan biri de mükelleflerin elektronik tebligatlarıdır.
Vergi dairesi tarafından gönderilen bildirimler, bilgi talepleri ve işlem gerektiren tebligatlar yetki kapsamına uygun olarak takip edilmelidir.
Elektronik tebligatların zamanında kontrol edilmesi, yasal sürelerin kaçırılması riskini azaltır.
8. 2027 İçin Mükelleflerin Vergisel Durumu Değerlendirilmeli
Yeni yıla geçmeden önce mükelleflerin faaliyetleri, ciroları ve tabi oldukları vergi yükümlülükleri gözden geçirilmelidir.
e-Belge uygulamalarına geçiş koşulları, defter tutma yükümlülükleri ve ilgili vergisel düzenlemeler işletme bazında incelenmelidir.
Henüz kesinleşmemiş 2027 düzenlemeleri mevcut yükümlülük gibi değerlendirilmemeli, yayımlanan resmî mevzuat esas alınmalıdır.
Mali Müşavirler Yıl Sonu İşlemlerini Nasıl Kolaylaştırabilir?
Birden fazla mükellefin beyannamelerini, belgelerini ve muhasebe kayıtlarını ayrı ayrı takip etmek zaman kaybına neden olabilir.
Dijital muhasebe ve mükellef yönetim sistemleri sayesinde belge takibi, kayıt kontrolü, görev planlaması ve raporlama işlemleri daha düzenli yürütülebilir.
Özellikle KOBİ'lere hizmet veren mali müşavirler için mükellef bilgilerinin tek merkezden yönetilmesi, iş yükünün azaltılmasına ve işlemlerin zamanında tamamlanmasına yardımcı olur.
2027 öncesinde mali müşavirlerin vergi beyannameleri, e-Fatura, e-Defter, SGK bildirimleri ve muhasebe kayıtlarını gözden geçirmesi, yeni döneme hazırlığın önemli bir parçasıdır.
Düzenli kontrol ve doğru planlama, hem mali müşavirlerin iş süreçlerini kolaylaştırır hem de KOBİ'lerin finansal ve yasal yükümlülüklerini daha sağlıklı yönetmesini sağlar.